

La diferencia radica en qué recibe realmente el cliente.
👉 Si el bien tiene un valor económico propio y resulta útil para su negocio, Hacienda puede considerar que no estamos ante un mero soporte publicitario, sino ante una atención a clientes. Y esa calificación puede impedir la deducción del IVA soportado.
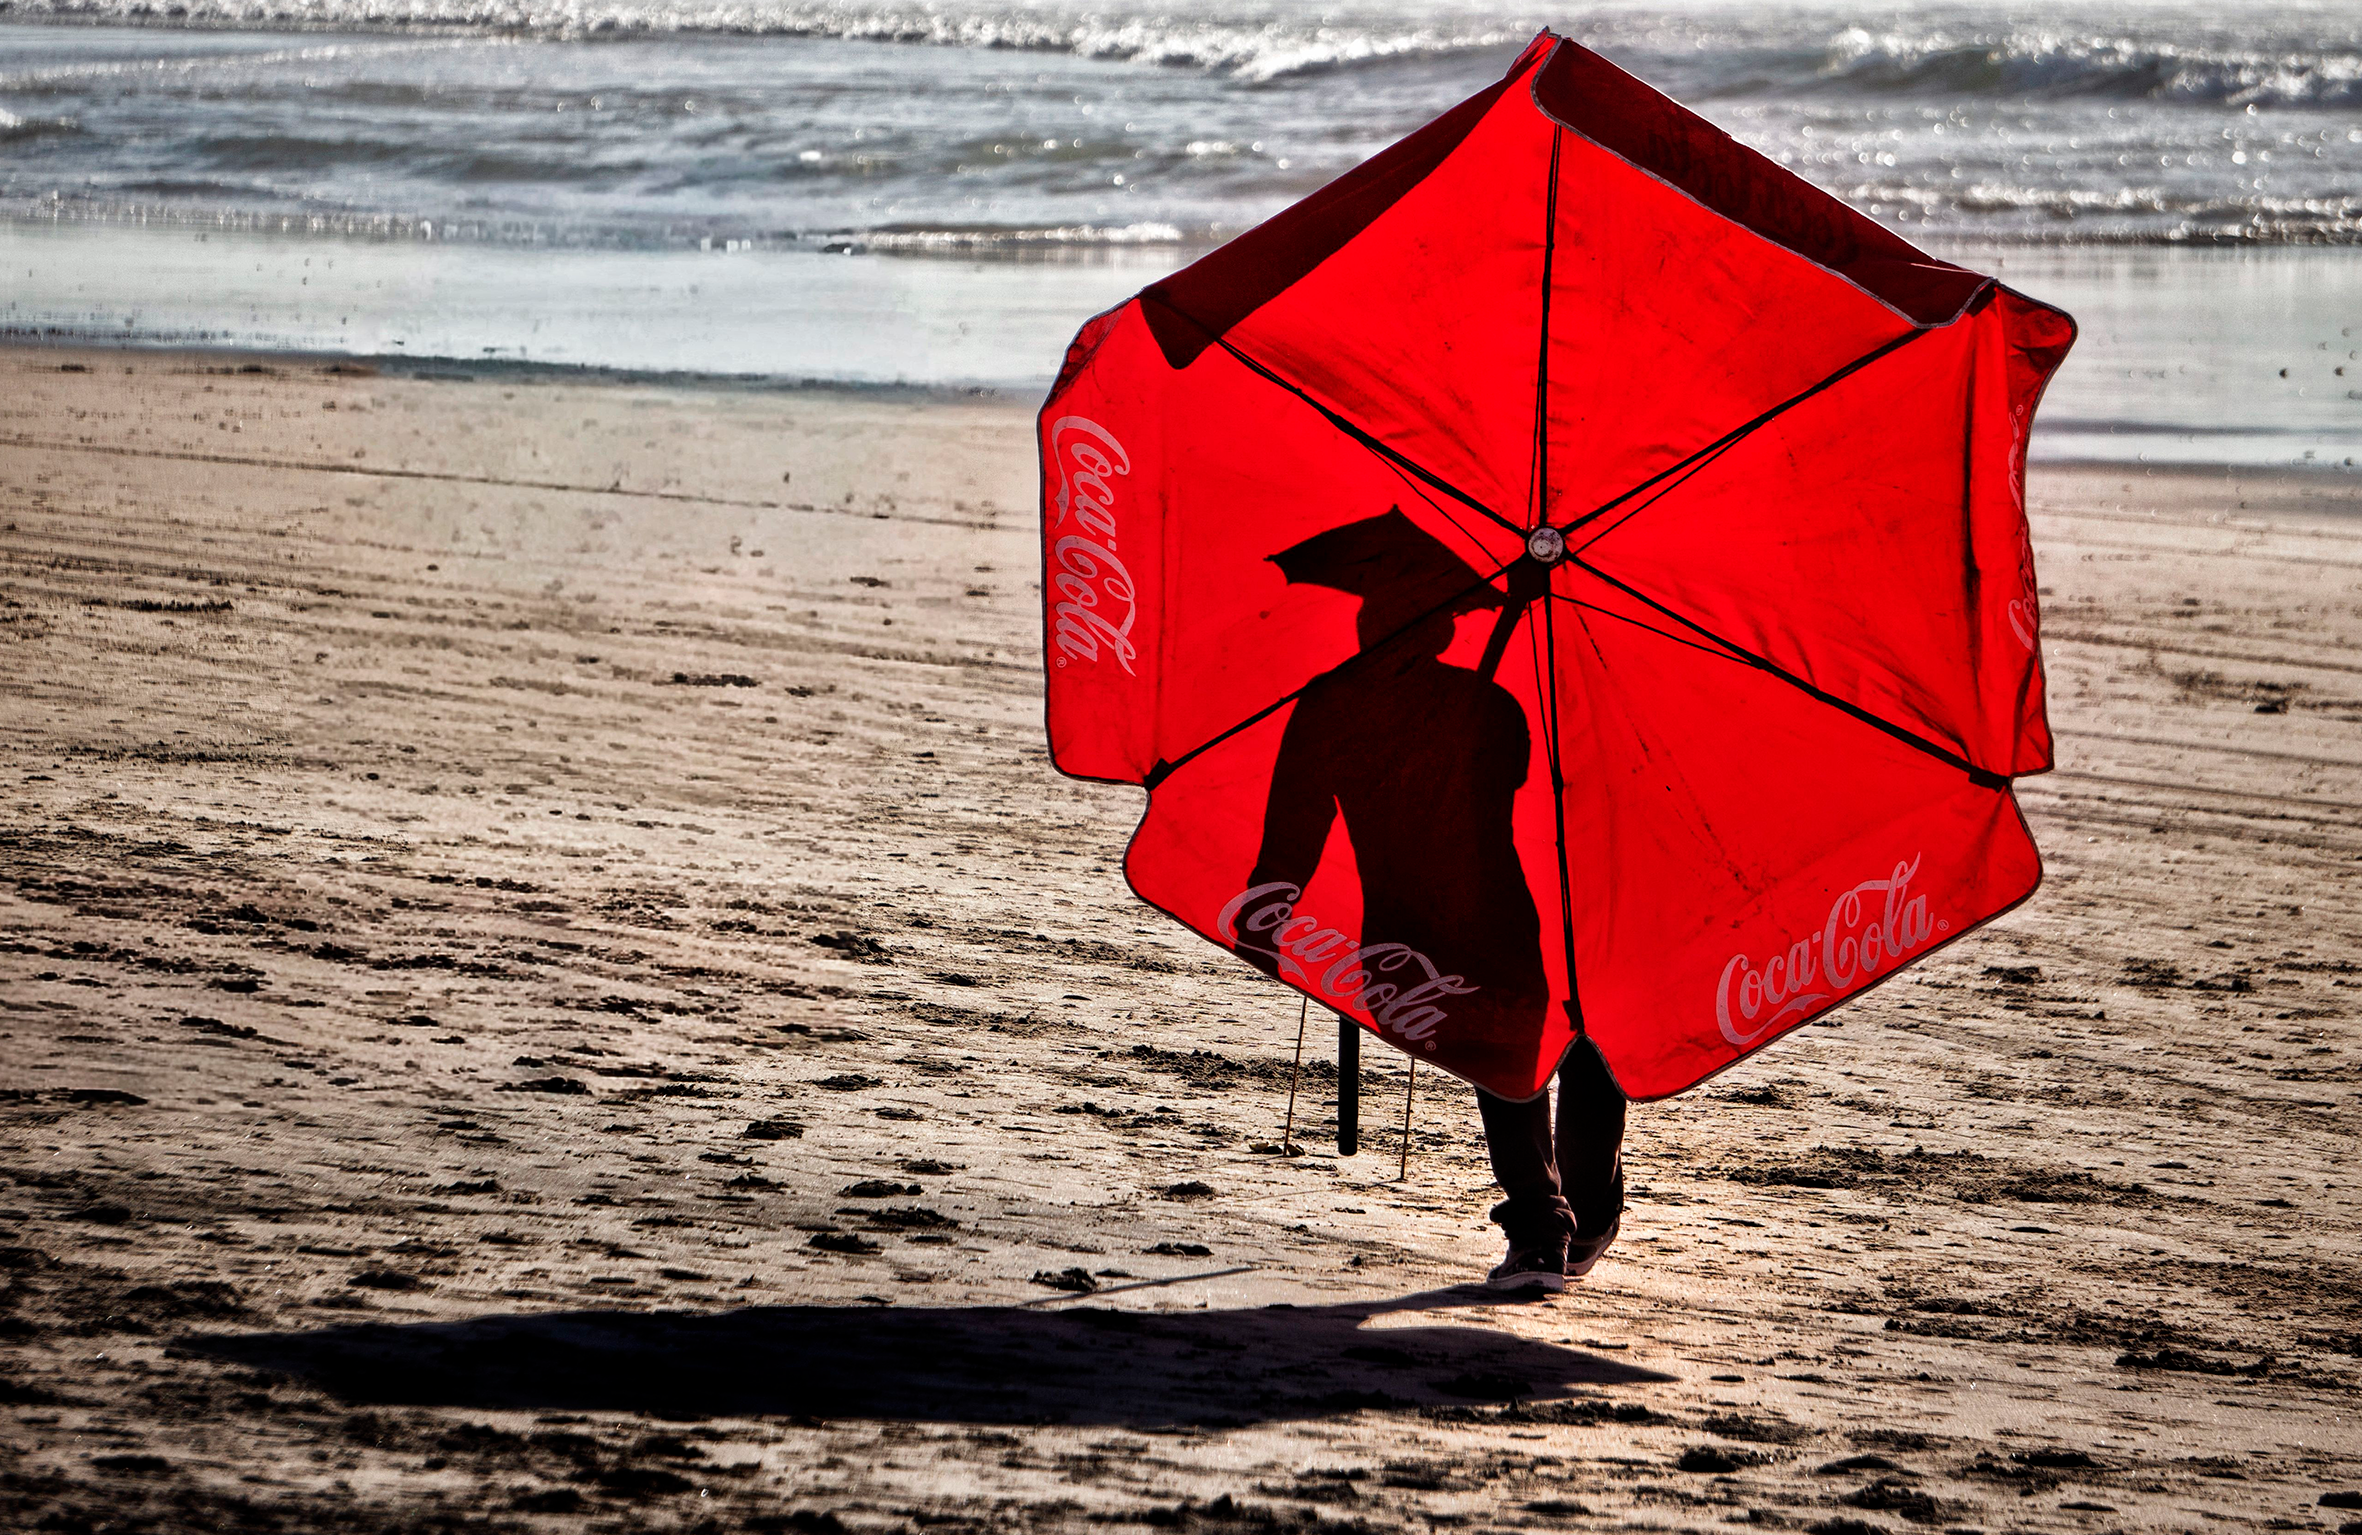
Es lo que ocurre habitualmente con elementos como mesas, sillas, sombrillas, vasos o copas. Aunque promocionen una marca, también permiten al establecimiento desarrollar su actividad y evitar determinados costes de equipamiento.
Por ello, antes de dar por hecho que el IVA es deducible, conviene analizar aspectos como:
✅ El valor comercial del bien.
✅ Si se entrega gratuitamente.
✅ Si existe una vinculación demostrable con las compras realizadas por el cliente.
En resumen, en materia de IVA no basta con preguntarse si un producto hace publicidad, sino que la cuestión clave es analizar si el destinatario recibe únicamente un soporte promocional o un bien con utilidad y valor propios.
¿Quieres conocer todos nuestros servicios en materia fiscal? Clic aquí para verlos.
¿Quieres contactar con uno de nuestros expertos? Hazlo en este enlace.